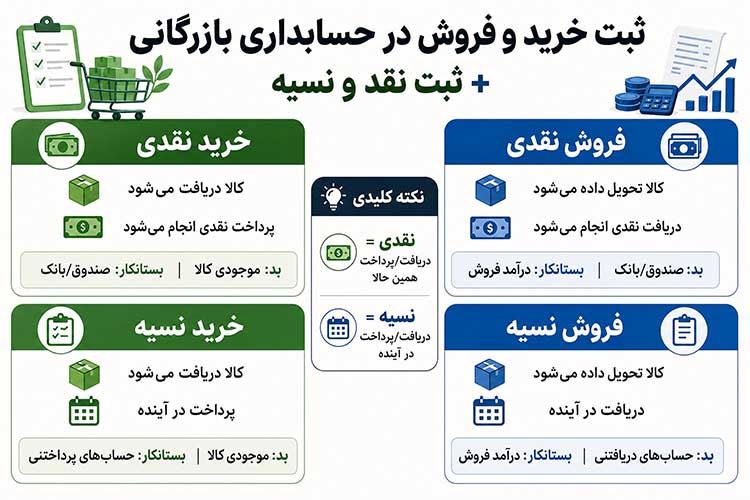
ثبت خرید و فروش در حسابداری بازرگانی+ ثبت نقد و نسیه
وقتی برای اولین بار وارد بخش حسابداری یک شرکت بازرگانی شدم، فکر میکردم ثبت خرید و فروش کار سادهای است؛ فقط یک بدهکار و یک بستانکار. اما بعد از چند ماه کار روی دفاتر واقعی فهمیدم که هر معامله، بسته به اینکه نقد باشد یا نسیه، تخفیف داشته باشد یا برگشتی بخورد، مسیر ثبت متفاوتی پیدا میکند. در این مطلب همان چیزی را مینویسم که خودم روی میز کار، با اسناد واقعی، یاد گرفتم.
حسابهای اصلی خرید و فروش در حسابداری بازرگانی
قبل از رفتن سراغ نمونه سند، باید حسابهای دفتر کل مربوط به این بخش را بشناسید. در اکثر شرکتهای بازرگانی ایرانی این حسابها به همین شکل در دفتر کل و معین چیده میشوند:


- خرید کالا
- فروش کالا
- برگشت از خرید و تخفیفات
- برگشت از فروش و تخفیفات
- تخفیفات نقدی خرید
- تخفیفات نقدی فروش
- حسابهای دریافتنی تجاری (بدهکاران)
- حسابهای پرداختنی تجاری (بستانکاران)
نکتهای که در عمل زیاد دیدم این است که خیلی از افراد تازهکار، «برگشت از فروش» را با «تخفیف فروش» قاطی میکنند. برگشت یعنی کالا فیزیکاً برگردانده شده، اما تخفیف یعنی کالا دست مشتری مانده و فقط رقم فاکتور کم شده است. این تفاوت در ثبت سند کاملاً خودش را نشان میدهد.
ثبت خرید نقدی
سادهترین حالت، خرید نقدی است. فرض کنید شرکت شما ۵۰ میلیون تومان کالا بهصورت نقدی خریداری کرده است.
سند حسابداری به این شکل بسته میشود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| خرید کالا | ۵۰,۰۰۰,۰۰۰ | — |
| صندوق / بانک | — | ۵۰,۰۰۰,۰۰۰ |
در عمل، اگر پول از حساب بانکی شرکت پرداخت شده باشد، بهجای «صندوق» از حساب «بانک» استفاده میکنم. خیلی از کارفرماها انتظار دارند این تفکیک رعایت شود، چون در تطبیق بانکی بعداً به دردشان میخورد.
ثبت خرید نسیه
خرید نسیه یعنی کالا را همین حالا تحویل میگیرید، اما پولش را بعداً میپردازید. این رایجترین شکل معامله بین شرکتهای بازرگانی ایرانی است، چون اکثر تأمینکنندهها با چک یا حواله مدتدار کار میکنند.
فرض کنید ۸۰ میلیون تومان کالا نسیه خریداری شده:
| حساب | بدهکار | بستانکار |
|---|---|---|
| خرید کالا | ۸۰,۰۰۰,۰۰۰ | — |
| حسابهای پرداختنی تجاری | — | ۸۰,۰۰۰,۰۰۰ |
وقتی بعداً بدهی پرداخت میشود (مثلاً با چک)، سند دومی لازم است:
| حساب | بدهکار | بستانکار |
|---|---|---|
| حسابهای پرداختنی تجاری | ۸۰,۰۰۰,۰۰۰ | — |
| بانک / اسناد پرداختنی | — | ۸۰,۰۰۰,۰۰۰ |
یک اشتباه رایجی که خودم هم اوایل کارم مرتکب میشدم، این بود که در لحظه پرداخت چک، دوباره حساب «خرید کالا» را بدهکار میکردم. درست نیست؛ خرید فقط یکبار در لحظه دریافت کالا ثبت میشود، پرداخت بعدی فقط تسویه بدهی است.
ثبت فروش نقدی
فروش نقدی، آینهی خرید نقدی است. اگر کالایی به مبلغ ۱۰۰ میلیون تومان بهصورت نقد فروخته شود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| صندوق / بانک | ۱۰۰,۰۰۰,۰۰۰ | — |
| فروش کالا | — | ۱۰۰,۰۰۰,۰۰۰ |
اگر شرکت مشمول ارزشافزوده باشد، باید حساب «مالیات بر ارزشافزوده فروش» را هم جداگانه بستانکار کنید، وگرنه در گزارش فصلی به مشکل میخورید. این نکتهای است که بیشتر آموزشهای ساده فارسی از قلم میاندازند، در حالی که در عمل، سازمان امور مالیاتی دقیقاً همین ردیف را چک میکند.
ثبت فروش نسیه
فروش نسیه یعنی کالا تحویل مشتری داده شده اما وجهش دریافت نشده. فرض کنید فروش ۱۲۰ میلیون تومانی بهصورت نسیه انجام شده:
| حساب | بدهکار | بستانکار |
|---|---|---|
| حسابهای دریافتنی تجاری | ۱۲۰,۰۰۰,۰۰۰ | — |
| فروش کالا | — | ۱۲۰,۰۰۰,۰۰۰ |
و در زمان وصول مطالبات:
| حساب | بدهکار | بستانکار |
|---|---|---|
| صندوق / بانک | ۱۲۰,۰۰۰,۰۰۰ | — |
| حسابهای دریافتنی تجاری | — | ۱۲۰,۰۰۰,۰۰۰ |
ثبت برگشت از خرید و برگشت از فروش
این بخش را باید با دقت بیشتری توضیح بدهم چون در دفاتر واقعی بیشترین خطا همینجا رخ میدهد.
اگر شرکت شما بخشی از کالای خریداریشده را به فروشنده برگرداند، سند برعکسِ خرید بسته میشود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| حسابهای پرداختنی تجاری (یا صندوق) | مبلغ برگشتی | — |
| برگشت از خرید و تخفیفات | — | مبلغ برگشتی |
و اگر مشتری بخشی از کالای خریداریشده از شما را پس بدهد:
| حساب | بدهکار | بستانکار |
|---|---|---|
| برگشت از فروش و تخفیفات | مبلغ برگشتی | — |
| حسابهای دریافتنی تجاری (یا صندوق) | — | مبلغ برگشتی |
نکتهای که در عمل یاد گرفتم: «برگشت از خرید» و «برگشت از فروش» جزو حسابهای کاهنده هستند، یعنی در پایان دوره از رقم خرید یا فروش ناخالص کم میشوند تا خرید و فروش خالص به دست بیاید. اگر این حسابها را مستقیم داخل حساب اصلی خرید یا فروش ثبت کنید، گزارشگیری در پایان سال برایتان غیرممکن میشود، چون دیگر نمیدانید چند درصد از فروشتان برگشت خورده است.
هزینه حمل خرید و تأثیر آن بر بهای تمامشده کالا
یکی از نکاتی که در ابتدای کار متوجهش نشدم، این بود که هزینه حمل کالای خریداریشده را نباید در حساب «هزینههای عملیاتی» ثبت کرد. این هزینه جزو بهای تمامشده کالای خریداریشده محسوب میشود و باید به حساب «حمل خرید» برود، نه هزینههای اداری و فروش.
فرض کنید ۵۰ میلیون تومان کالا خریداری شده و ۲ میلیون تومان هم هزینه حمل آن بهصورت نقد پرداخت شده است:
| حساب | بدهکار | بستانکار |
|---|---|---|
| خرید کالا | ۵۰,۰۰۰,۰۰۰ | — |
| حمل خرید | ۲,۰۰۰,۰۰۰ | — |
| صندوق / حسابهای پرداختنی | — | ۵۲,۰۰۰,۰۰۰ |
در پایان دوره، رقم حمل خرید به خرید ناخالص اضافه میشود تا بهای تمامشده کالای خریداریشده بهدست بیاید. اگر این هزینه اشتباهاً زیر هزینههای عمومی ثبت شود، حاشیه سود ناخالص شرکت در گزارشها بالاتر از واقعیت نشان داده میشود، چیزی که در حسابرسی بهسرعت مچگیری میشود.
پیشدریافت فروش و پیشپرداخت خرید
در بازرگانی ایرانی، خیلی از معاملات با بیعانه شروع میشوند؛ یعنی نه کاملاً نقد است، نه کاملاً نسیه. این حالت با هیچکدام از حسابهای بالا جور در نمیآید و حساب جداگانهای میخواهد.
وقتی شرکت شما از مشتری بیعانه میگیرد اما هنوز کالا را تحویل نداده:
| حساب | بدهکار | بستانکار |
|---|---|---|
| صندوق / بانک | مبلغ بیعانه | — |
| پیشدریافت فروش | — | مبلغ بیعانه |
وقتی کالا واقعاً تحویل داده میشود و فروش رسمی ثبت میشود، حساب پیشدریافت بسته و به فروش منتقل میشود. اشتباه رایج این است که همان لحظه دریافت بیعانه، حساب «فروش» بستانکار شود؛ در حالی که تا کالا تحویل نشده، طبق اصل شناخت درآمد، فروشی اتفاق نیفتاده است.
تفاوت روش ادواری و دائمی در ثبت خرید و فروش
شرکتهایی که با آنها کار کردهام، بسته به نرمافزار حسابداریشان، از یکی از این دو روش استفاده میکردند و ثبتها کاملاً متفاوت بود.
در روش ادواری (که بیشتر مغازهها و کسبوکارهای کوچک ایرانی از آن استفاده میکنند)، خرید مستقیماً در حساب «خرید کالا» ثبت میشود و موجودی کالا فقط در پایان دوره با شمارش فیزیکی اصلاح میشود.
در روش دائمی (که اکثر شرکتهای بازرگانی متوسط و بزرگ با نرمافزار انبارداری از آن استفاده میکنند)، هر خرید مستقیم وارد حساب «موجودی کالا» میشود و هر فروش همزمان دو سند دارد: یکی برای ثبت درآمد فروش و یکی برای کسر بهای تمامشده از موجودی:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده کالای فروشرفته | مبلغ بهای تمامشده | — |
| موجودی کالا | — | مبلغ بهای تمامشده |
انتخاب بین این دو روش صرفاً سلیقهای نیست؛ اگر کالای شما تنوع بالا و گردش سریع دارد، روش دائمی دقت گزارشگیری را چند برابر میکند.
ذخیره مطالبات مشکوکالوصول ناشی از فروش نسیه
وقتی حجم فروش نسیه شرکت بالا میرود، همیشه بخشی از مشتریان دیر یا هرگز بدهیشان را پرداخت نمیکنند. تجربه نشان داده که نادیده گرفتن این موضوع، صورتهای مالی را غیرواقعی نشان میدهد.
راهحل، ثبت ذخیره مطالبات مشکوکالوصول در پایان دوره است. فرض کنید طبق بررسی سن بدهیها، تخمین زده میشود ۳ میلیون تومان از مطالبات احتمالاً وصول نمیشود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه مطالبات مشکوکالوصول | ۳,۰۰۰,۰۰۰ | — |
| ذخیره مطالبات مشکوکالوصول | — | ۳,۰۰۰,۰۰۰ |
این ذخیره از رقم حسابهای دریافتنی تجاری در ترازنامه کسر میشود تا مانده واقعی و قابلوصول نمایش داده شود، نه رقم اسمی فاکتورها.
برگشت خوردن چک نسیه و نحوه اصلاح سند
در معاملات نسیهای که با چک تسویه میشوند، برگشت خوردن چک یکی از اتفاقاتی است که تقریباً در هر شرکت بازرگانی ایرانی حداقل چند بار در سال پیش میآید. وقتی چکی که بابت تسویه بدهی دریافت کرده بودید برگشت میخورد، باید سندی که قبلاً برای وصول آن ثبت کرده بودید را برگردانید:
| حساب | بدهکار | بستانکار |
|---|---|---|
| حسابهای دریافتنی تجاری (یا حساب چک برگشتی) | مبلغ چک | — |
| اسناد دریافتنی / بانک | — | مبلغ چک |
بسیاری از شرکتها یک حساب معین جداگانه به نام «چکهای برگشتی» نگه میدارند تا بتوانند این مطالبات را از بقیه حسابهای دریافتنی سالم تفکیک کنند و پیگیری حقوقی یا وصول را جداگانه دنبال کنند.
ثبت تخفیفات نقدی خرید و فروش
تخفیف نقدی معمولاً وقتی رخ میدهد که بدهی نسیه زودتر از موعد تسویه شود. مثلاً اگر مهلت پرداخت ۳۰ روزه باشد ولی طرف مقابل تا روز دهم تسویه کند، فروشنده معمولاً درصدی تخفیف میدهد.
فرض کنید بدهی ۸۰ میلیون تومانی خرید، با ۲ درصد تخفیف نقدی (معادل ۱٬۶۰۰٬۰۰۰ تومان) زودتر تسویه شود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| حسابهای پرداختنی تجاری | ۸۰,۰۰۰,۰۰۰ | — |
| بانک | — | ۷۸,۴۰۰,۰۰۰ |
| تخفیفات نقدی خرید | — | ۱,۶۰۰,۰۰۰ |
طرف مقابل، یعنی فروشنده، همین رقم را در طرف خودش اینطور ثبت میکند:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۷۸,۴۰۰,۰۰۰ | — |
| تخفیفات نقدی فروش | ۱,۶۰۰,۰۰۰ | — |
| حسابهای دریافتنی تجاری | — | ۸۰,۰۰۰,۰۰۰ |
فرق نقد و نسیه در گزارشگیری پایان دوره
یکی از تجربههایی که برایم مهم بود، تأثیر معاملات نسیه روی صورتهای مالی است. فروش نسیه سود شناساییشده را بالا میبرد اما جریان نقدی واقعی شرکت را تأمین نمیکند. در چند شرکت بازرگانی که با آنها کار کردهام، دقیقاً همین موضوع باعث شده بود که سود دفتری خوب باشد ولی شرکت برای پرداخت حقوق کارکنان با کمبود نقدینگی روبهرو شود.
به همین دلیل، جدا نگهداشتن حساب «حسابهای دریافتنی تجاری» از «صندوق و بانک» فقط یک قاعده حسابداری نیست، بلکه ابزاری برای مدیریت واقعی کسبوکار است.
اشتباهات رایج در ثبت خرید و فروش
- ثبت خرید و پرداخت بدهی بهعنوان یک سند واحد، بهجای دو سند جدا
- فراموش کردن حساب مالیات بر ارزشافزوده در فروشهای مشمول
- ثبت برگشت از فروش مستقیماً داخل حساب فروش، بهجای حساب جداگانه برگشتی
- اشتباه گرفتن تخفیف تجاری (که در متن فاکتور کسر میشود و اصلاً وارد سند نمیشود) با تخفیف نقدی (که بعد از صدور فاکتور و در زمان تسویه ثبت میشود)
جمعبندی
ثبت خرید و فروش در حسابداری بازرگانی، در ظاهر ساده اما در عمل پر از جزئیات است. تفاوت اصلی بین معاملات نقد و نسیه در این است که کدام حساب واسط – صندوق/بانک یا حسابهای دریافتنی/پرداختنی – درگیر میشود. رعایت دقیق این تفکیک، هم گزارشگیری پایان دوره را ساده میکند و هم از سردرگمی در تطبیق حسابها با تأمینکنندگان و مشتریان جلوگیری میکند.


